环保新材料正主宰市场 绿色浪潮下的产业变革
在全球气候变暖、资源枯竭与环境污染日益严峻的背景下,一场以“绿色、低碳、循环”为核心的产业变革正席卷全球。环保新材料,作为这场变革的基石与先锋,正从边缘走向中心,以惊人的速度主宰着从包装、建筑到汽车、电子等众多领域的市场格局。这不仅是政策的驱动,更是技术突破与消费觉醒共同作用的结果。
一、市场驱动力:从“可选项”到“必选项”
过去,环保材料常被视为成本高昂的“概念品”,企业采用多出于品牌营销或合规需要。而今,情况已发生根本性逆转。全球范围内“禁塑令”、“碳关税”等法规密集出台,倒逼产业链上游必须做出改变。例如,欧盟的《绿色协议》和中国的“双碳”目标,为新材料划定了硬性门槛。消费者环保意识显著提升,超过60%的全球消费者表示愿意为可持续产品支付溢价。以生物基技术、纳米技术为代表的科技进步,大幅降低了环保材料的生产成本,使其性能媲美甚至超越传统石油基材料。多重力道叠加下,环保新材料不再是“更贵的选择”,而是拿到市场入场券的“必选项”。
二、主流环保新材料及其应用疆域
当前市场主导的环保新材料主要分为几大阵营:
- 生物基材料:以聚乳酸(PLA)、聚羟基烷酸酯(PHA)为代表,原料来自玉米、甘蔗等可再生生物质。它们广泛应用于一次性餐具、包装膜、3D打印线和纺织纤维。其中,PHA因可在海洋环境中降解,正成为高端包装的宠儿。
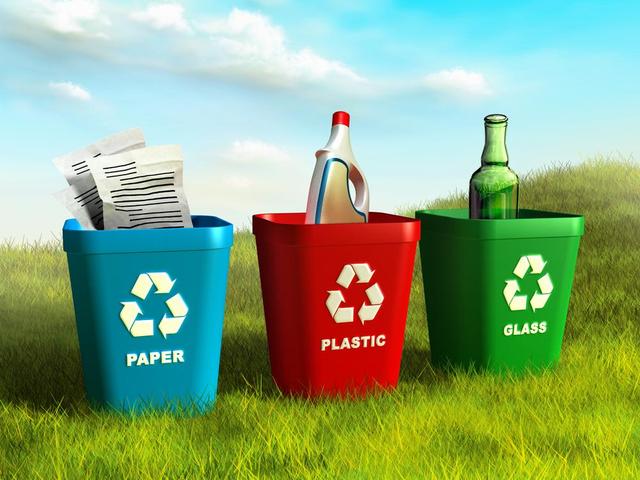
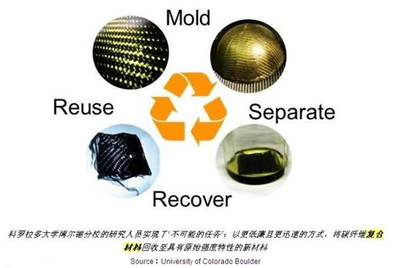
- 可回收与再生材料:包括再生PET(rPET)、再生纤维素纤维(如莱赛尔)、再生金属和玻璃。消费后回收(PCR)技术日益成熟,使rPET在饮料瓶和运动品牌服装中占比已超过50%。
- 无机环保材料:如以工业固废(粉煤灰、矿渣)为原料的地聚合物水泥,以及气凝胶、石墨烯增强的复合材料。它们不仅减少了开矿和冶炼的能耗,还赋予建筑材料更好的保温、防火性能。
- 生物降解塑料:除PLA、PHA外,PBAT(己二酸丁二醇酯)与淀粉共混材料在农用地膜和购物袋领域快速替代传统聚乙烯。
这些材料的应用版图正从低附加值的包装向高精尖领域蔓延。例如,宝马、特斯拉等车企已在内饰和座椅中使用生物基聚氨酯和再生碳纤维;苹果、戴尔等电子巨头则采用再生铝、再生稀土和生物基塑料制造产品外壳。
三、市场主宰的现实图景
环保新材料何以称“主宰”?数据是最有力的证明。据前瞻产业研究院统计,2023年全球生物降解塑料市场规模已突破100亿美元,年复合增长率超过15%。再生纤维在纺织品中的占比从2015年的不足5%跃升至当前的20%以上。在包装领域,欧莱雅、联合利华、雀巢等巨头承诺到2025年实现包装100%可回收或可重复灌装,这直接带动上游环保材料订单呈井喷式增长。
资本市场的风向同样鲜明:ESG(环境、社会、治理)投资规模已超过40万亿美元,大量资金涌入环保材料初创企业。例如,开发二氧化碳基聚合物的Novomer、生产菌丝体包装的Ecovative等,均获得超亿美元融资。传统化工巨头也纷纷转型,巴斯夫、陶氏都设立了专门的循环经济部门。
四、挑战与趋势:未来已来,但路未尽平坦
尽管风光无限,环保新材料要完全主宰市场仍面临若干棘手的挑战。其一,成本依然偏高,尤其是生物基材料受农产品价格波动影响明显。其二,性能上仍有短板,如耐热性、阻隔性不及某些传统材料。其三,回收与堆肥基础设施严重不足,导致大量可降解塑料因无法获得适宜环境而流入填埋场。其四,部分“绿色”标签存在洗绿嫌疑,扰乱市场信任。
几大趋势将加速主宰进程:
- 技术融合:AI驱动的分子设计将快速筛选出更低成本、更高性能的环保配方;
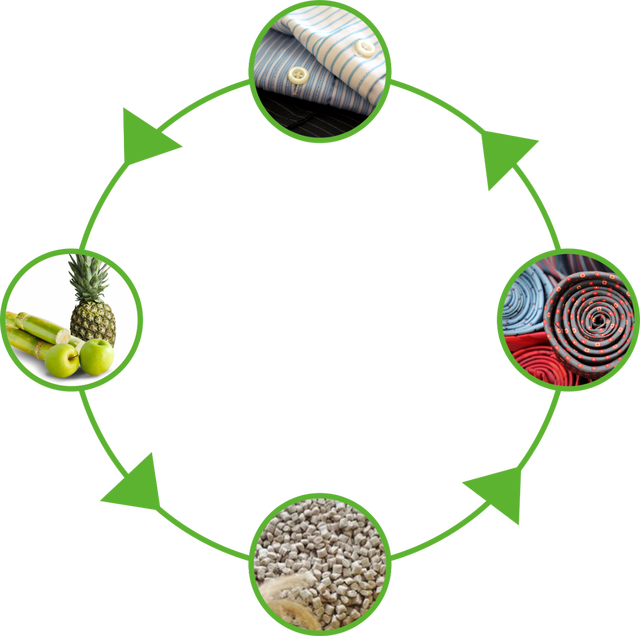
- 闭环体系:伴随生产者责任延伸制度(EPR)落地,从设计到回收的闭环将逼退“伪环保”;
- 碳足迹量化:区块链技术让每公斤材料的碳足迹可追溯,倒逼全产业链脱碳;
- 跨界标准统:国际标准化组织(ISO)正制定统一的生物基含量测定方法,为贸易扫清障碍。
环保新材料不仅仅是一类商品,它更代表了一种新型工业文明:从“开采—生产—废弃”的线性经济,转向“再生—使用—循环”的闭环经济。当政策法规、商业利益和公众良知拧成一股绳时,这场主宰之势便不可逆转。对企业家而言,拥抱环保材料已不是远见,而是生存;对消费者而言,每一次选择都是一次投票。可以毫不夸张地说,未来十年,环保新材料将从主导走向支配,定义一个更洁净、更公平、更具韧性的世界经济新格局。
如若转载,请注明出处:http://www.js-yadu.com/product/12.html
更新时间:2026-10-05 22:13:40